Layer 01
معايير المحاسبة.
IPSAS بالإنجليزية والفرنسية والإسبانية والبرتغالية والروسية والعربية، ليعمل المستخدم في أي مكان بلغته. وكل إحالة مرجعية تقود إلى فقرة حقيقية في معيار حقيقي.
منتج من Pavitt Public Finance
قائمة التحقق تقول إن الخانة قد وُضعت عليها علامة. أما Desk فيقدّم الإحالة التي تثبت ذلك.
قدّموا معاملة (مع ملفات PDF الداعمة لها) أو اطرحوا السؤال بلغة بسيطة. يتحقق Desk منها وفق إجراءات الجهات المانحة والمعايير المحاسبية والتشريعات الوطنية وقواعدكم الداخلية، ويعيد كل نتيجة مع الإحالة الدقيقة التي تسندها: الفقرة في IPSAS، أو القسم في دليل الجهة المانحة، أو البند في قانون PFM. وتبقى موثقة في السجل ويمكن استرجاعها في أي تدقيق لاحق. وإذا لم تكن الإجابة موجودة في المصدر، يخبركم Desk بذلك. وتساعدكم نتائجه (لا سيما حيث لا يقدّم المصدر إجابة) على بناء مجموعة المراجعة المرجّحة بالمخاطر بسرعة.
المشكلة
يطالب المانحون (حكومات ومنظمات دولية على حدٍّ سواء) بصورة متزايدة بإثبات أن الأموال الممنوحة تُدار على النحو الصحيح. وتقع مهمة الإثبات على عاتق مسؤول الامتثال: المدقق الداخلي، وأحياناً الوكيل المالي المُعيَّن. وعلى كل معاملة أن تستوفي قائمة طويلة من الاشتراطات:
الوضع الراهن هو قائمة تحقق لكل دليل إجرائي، تُعالَج يدوياً وتُراجَع بالعينة لاحقاً. أما Desk فيفحص المعاملة في مواجهة كل طبقة تُفعِّلها، في غضون دقائق، مع إرفاق المرجع لكل نتيجة وحفظه.
فعِّل ما ينطبق
تغطي ثلاث طبقات قابلة للتفعيل الأدلة الإجرائية الخمسة: معيار المحاسبة، وقواعد الجهة المانحة، وإطارك الخاص: التشريع والإجراءات الداخلية. أما الدليل الخامس، الممارسات الفضلى، فليس مفتاحاً للتفعيل: إذ يُنسج في كل إجابة ويُشار إليه بوصفه توجيهاً لا مرجعاً، لأن الممارسات الفضلى لا تحمل أرقام فقرات.
يمكن تفعيل كل طبقة لأي استفسار.
IPSAS بالإنجليزية والفرنسية والإسبانية والبرتغالية والروسية والعربية، ليعمل المستخدم في أي مكان بلغته. وكل إحالة مرجعية تقود إلى فقرة حقيقية في معيار حقيقي.
يستطيع المستفيد الحكومي أو المنظمة غير الحكومية الصغيرة إثبات الامتثال لما يصل إلى تسع جهات مانحة: World Bank · European Union · Asian Development Bank · United Nations · UK (FCDO) · Gavi · The Global Fund · HACT (UN cash transfers) · Australia (DFAT). الطبقات قابلة للشراء بصورة فردية: ادفع مقابل الجهات المانحة التي تُقدِّم إليها تقاريرك فعلاً.
في الخطط المخصصة، تُضاف الأنظمة الوطنية وإجراءاتك الداخلية (قانون إدارة المالية العامة PFM، وحدود المشتريات، وأدلة المنح، والتعليمات المالية) إلى قاعدة المراجع وتُراجَع كأي طبقة أخرى.
يخبرك المعيار بكيفية المحاسبة عنه؛ وتخبرك قواعد الجهة المانحة بما إذا كان مؤهلاً؛ وتخبرك أنظمتك بما إذا كان مشروعاً. يجيب Desk على الأسئلة الثلاثة، ويمكن التحقق من كل إجابة من مصدرها.
إجابة نموذجية
“تلقّينا منحةً بقيمة 4 ملايين يورو من جهة مانحة ثنائية، مشروطةً بتحقيق مراحل إنشائية محددة. كيف نُثبِت هذه المنحة وفق IPSAS 23؟”
تُعدّ المراحل الإنشائية شروطاً بموجب IPSAS 23، لا اشتراطات عامة. تُنشئ المنحة التزاماً عند استلامها، ويُثبَت الإيراد عند استيفاء كل مرحلة وتخفيض الالتزام المقابل لها. لا تُثبِت كامل مبلغ الـ 4 ملايين إيراداً عند استلام النقدية.
يُقاس الالتزام بالمقابل المستلم. وكلما استُوفيت مرحلة (يُتحقَّق منها عبر وثائق المشروع) يُخفَّض الالتزام ويُثبَت الإيراد. وإن تعذَّر استيفاء مرحلة ما وكان الممول سيطلب استرداد الأموال، يظل الالتزام قائماً حتى يُحسم الأمر.
لأغراض فترة التقرير: يُدرج في الفائض أو العجز الجزء المقابل للمراحل المستوفاة فعلياً بنهاية السنة فحسب. أما الجزء المتعلق بالمراحل غير المستوفاة فيبقى في قائمة المركز المالي ضمن الالتزامات (تحويلات مستلمة مقدَّماً).
وثِّق جدول المراحل، وأدلة التحقق من كل مرحلة مستوفاة، ورصيد الالتزام المُعاد احتسابه في تاريخ التقرير. أحِل إلى اتفاقية المانح وشهادات إتمام المشروع.
إذا كان جدول مراحل الإنجاز أو السياسة المحاسبية لديكم يختلف عن الممارسة المعتادة، فسيسألكم Desk عن ذلك. وإذا خرج السؤال عن نطاق IPSAS إلى التشريعات المحلية، فسيوضح Desk ذلك ما لم تكونوا مشتركين في خطة Customised.
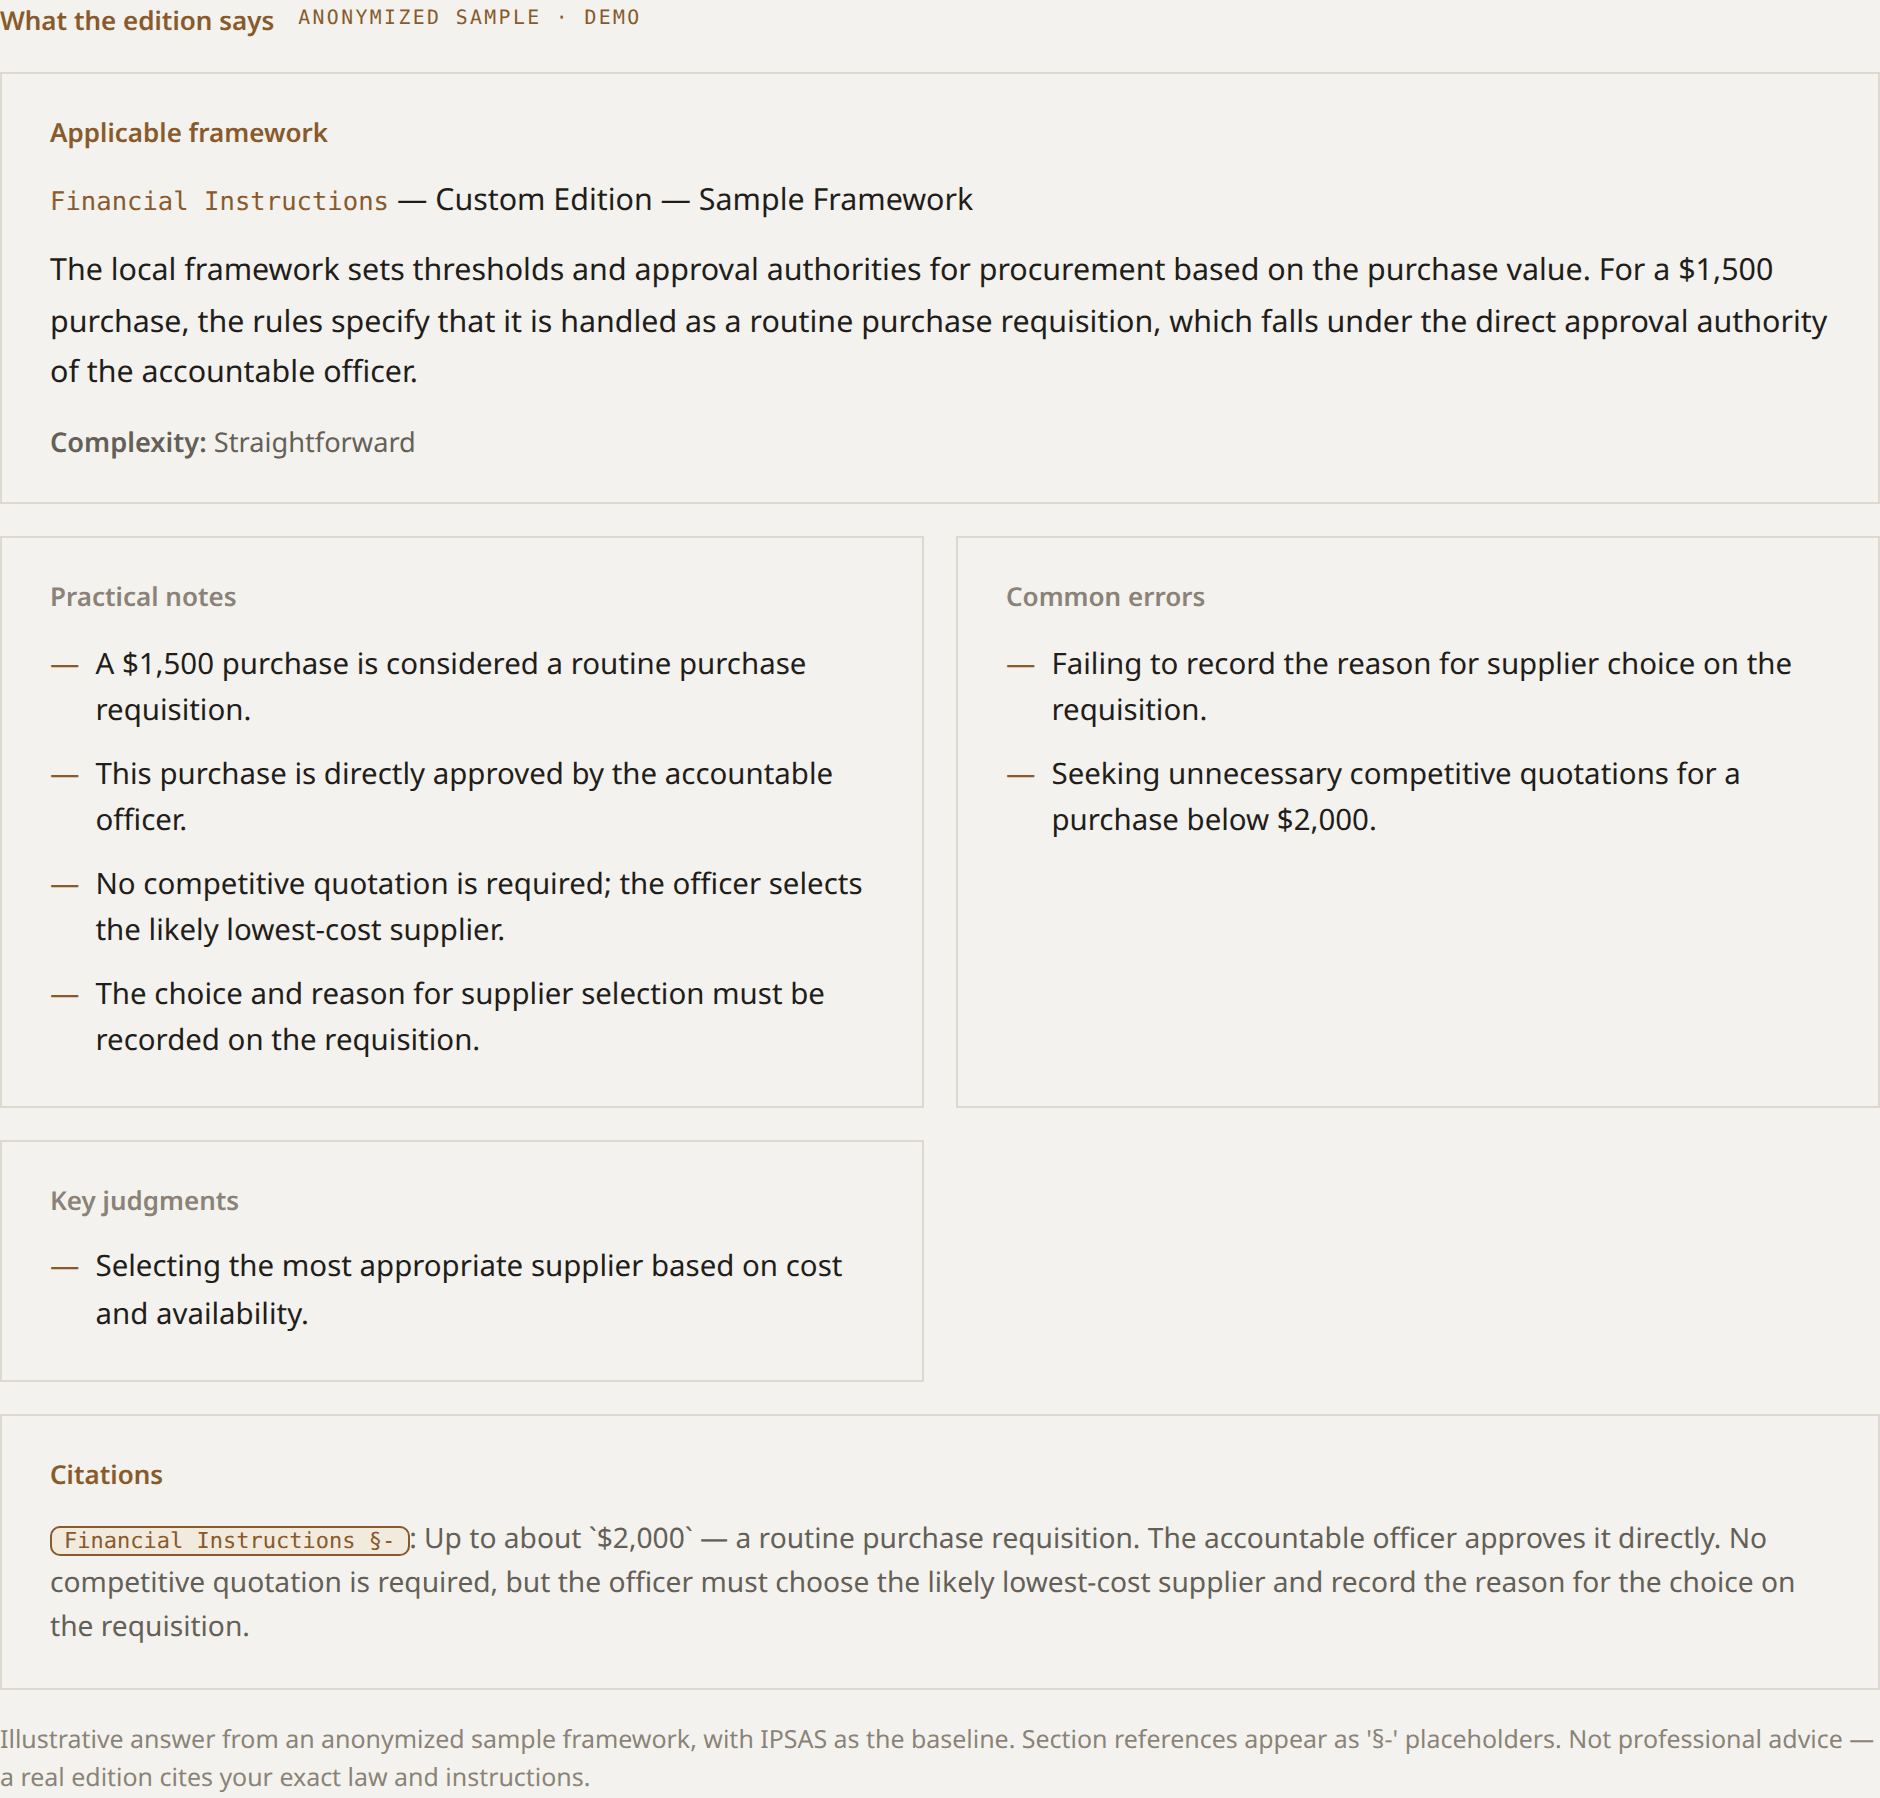
السؤال المتعلق بالامتثال للمعايير لا يحتاج إلى رأي جديد، بل يحتاج إلى الفقرة الصحيحة من المصدر الصحيح (المعيار، أو دليل الجهة المانحة، أو القانون) مصاغةً بلغة تصمد حين يسأل المدقق عن المبرر.
هذا ما يقدمه لكم Desk. اطرحوا سؤالكم بلغة بسيطة، وارفعوا المستندات الداعمة. وستحصلون على القاعدة المنطبقة، والفقرة أو القسم المحدد، ومعالجة موصى بها تناسب سياقكم، و(حيثما يلزم) ملاحظة بشأن توثيق أوراق العمل الذي سيتوقعه المدقق. وكل إحالة قابلة للتحقق منها، ولا شيء منها مختلَق.
الوظيفة الغائبة
شركات المحاسبة الكبرى الأربع تمتلك مكتباً فنياً: متخصصون يُحيل إليهم الموظفون الأسئلة الصعبة ويتلقون إجابات موثَّقة في الوقت المناسب قبل إغلاق التدقيق. أما وزارات المالية وفرق الحسابات في الوزارات القطاعية والشركات المحاسبية الأصغر التي تخدمها، فلا تمتلك ذلك. والمستشار الأول في إدارة المالية العامة PFM بتكلفة تتراوح بين بضع مئات وبضعة آلاف من الدولارات يومياً ليس الأداة المناسبة للأسئلة اليومية: مكلف للغاية، وبطيء، ونادراً ما يكون متاحاً حين يكون الإغلاق مقرراً يوم الجمعة.
Desk هو هذه الوظيفة المفقودة: متاح باستمرار للإجابة عن الأسئلة التي تنشأ أسبوعًا بعد أسبوع: المعالجات المحاسبية، وأهلية الإنفاق لدى الجهات المانحة، والامتثال في المشتريات. بل إنه يقدّم أيضًا نماذج قيود اليومية التي تحتاجون إليها.
تعارض المصالح
الخيار الآخر الذي تلجأ إليه الوزارات هو الأرخص: سؤال المدقق. فهو يعرف المعايير، وهو منخرط أصلاً في العمل، ويُبدي توجيهات غير رسمية بأريحية. غير أن المدقق الذي يُسدي المشورة بشأن القيد ثم يدقق في ذات القيد يُشكّل تعارضاً في المصالح، محرجاً للطرفين ويصعب الدفاع عنه كلما ترسّخت هذه الممارسة في الدفاتر عاماً بعد عام.
يمنح Desk المراقب المالي موقفًا يمكن الدفاع عنه قبل زيارة التدقيق، مع إرفاق الإحالة مسبقًا، وموقفكم الخاص في أوراق العمل موثقًا وجاهزًا. أما مكتب التدقيق الصغير الذي يعمل بمثابة المكتب الفني للعملاء الذين يدقق حساباتهم لاحقًا، فإن Desk يزيل عنه هذا التعارض أيضًا.
الطبقة الأعمق
الطبقة المحاسبية هي حيث تُخفق الأدوات العامة أولاً، ولهذا يذهب Desk إلى أعمق مستوياتها.
معظم أدوات المحاسبة المدعومة بالذكاء الاصطناعي بُنيت في الأصل لسوق IFRS / FASB، ثم أُضيف إليها IPSAS لاحقاً إن أُضيف أصلاً. والنتيجة: معالجة سطحية للمعايير الأكثر أهمية في القطاع العام (IPSAS 23 الإيرادات غير التبادلية، و24 التقارير الموازنية، و32 ترتيبات امتياز الخدمات، و35 القوائم الموحدة)، فضلاً عن مطابقة GFS التي تربط حسابات الحكومة بالتقارير المالية العامة.
بُني Desk حول هذه المعايير، من قِبَل ممارس يطبّقها في مهام حقيقية. كما تتوفر المعالجات المعادلة وفق IFRS حيثما كانت مفيدة، غير أن مركز الثقل يظل القطاع العام.
الاختصاص القضائي، ونوع الجهة، وأساس إعداد التقارير، ومعايير IPSAS المعتمدة لديك، والطبقات الامتثالية المنطبقة: الجهات المانحة، والأطر الداخلية. تُضبط الإجابات وفق وضعك تحديداً، لا بصورة عامة.
"تلقّينا منحة بأربعة ملايين يورو من جهة مانحة ثنائية مرتبطة بشروط تتعلق بمراحل إنجاز البناء. كيف نُثبّت هذا المبلغ وفق IPSAS 23، وهل تستوفي المصروفات حتى الآن متطلبات إجراءات الجهة المانحة؟" يحدّد Desk القواعد المنطبقة، ويقرأ المستندات التي ترفعها، ويجيب على كل طبقة في سياقها.
إشارات إلى الفقرات، والمعالجة الموصى بها، ومقترح ملاحظة ورقة العمل. انسخ ما تحتاجه إلى ملفك. الاستشهاد قابل للتحقق؛ إذ يُحيل إلى فقرة حقيقية في معيار حقيقي.
لإثبات أن كل معاملة تتجاوز حدّك المقرر تستوفي إجراءات الجهة المانحة، والمعيار المعمول به، والنص القانوني، وقواعدك الداخلية، مع حفظ المرجع استعداداً للتدقيق اللاحق. يمكن للمقر الرئيسي مراجعة أعمال المكاتب الميدانية عن بُعد، مما يجعل الزيارات الميدانية أقصر وأندر.
لحالات تكون فيها المسألة أعقد مما يستطيع الفريق معالجته، لكنها أصغر من أن تستدعي الاستعانة بمستشار خارجي: معالجات على مستوى المراقب المالي تستلزم إجابة موثّقة وسريعة. احصل على إجابة مدعومة بالمراجع، ودافع عنها أمام مدققك، ثم تابع عملك.
لمكاتب التدقيق التي تدقق حسابات الحكومات لكنها لا تملك وحدة فنية متخصصة في القطاع العام. يؤدي Desk هذا الدور: اسأل، واستشهد، ووثّق، ووقّع.
للاستشاريين الذين يحتاجون إلى تقديم إجابة موثّقة وسريعة لنظرائهم في الوزارات، مع إرفاق المرجع مباشرةً.
صريح في تحديد الحدود
Desk أداة للبحث والمرجعية والتحقق، وليس بديلاً عن الحكم المهني أو التدقيق. فهو يقدّم لك موقفاً موثّقاً بالمصادر بشأن مسألة امتثال، لكنك أنت وفريقك تظلون مسؤولين عن القرار وعن الرد على التدقيق.
كما أنه لا يدّعي معرفة ما لا يعرفه. فإذا تطلّب السؤال معلومات خاصة بالجهة لا يملكها Desk، فإنه يسألك عنها. وإذا خرج السؤال عن نطاق IPSAS إلى تشريع أو لائحة محلية، فإنه يوضح ذلك (إلا إذا كنت مشتركاً في خطة Customised، حيث يمكن إضافة التشريعات واللوائح المحلية إلى قاعدة المراجع الخاصة بـ Desk).
اللغات
يجيب Desk بجميع اللغات الست. وتستند الإجابات بالإنجليزية والفرنسية والإسبانية إلى الترجمة الرسمية لمعايير IPSAS باللغة التي تعمل بها، وليست ترجمة آلية من المصدر الإنجليزي.
وبالنسبة للمستخدمين الناطقين بالفرنسية والإسبانية تحديداً، يميّز Desk بين مسارين للاعتماد: الدول التي اعتمدت الترجمة الفرنسية أو الإسبانية الرسمية لمعايير IPSAS، والدول التي تستخدم معايير IPSAS الدولية (المصدر الإنجليزي) مترجمةً إلى لغة عملها. وتختلف أرقام فقرات الاستشهاد وتواريخ السريان بين المسارين؛ ويعرض Desk النسخة المناسبة لبلدك.
تتوفر واجهات البرتغالية والروسية والعربية بالكامل؛ وتُنتَج الإجابات بهذه اللغات الثلاث انطلاقاً من المصدر الإنجليزي لـ IPSAS، إذ لا توجد ترجمة رسمية مستقلة لـ IPSAS بالبرتغالية أو الروسية أو العربية في قاعدة المراجع. ذلك ذو صلة بدول أفريقيا جنوب الصحراء الناطقة بالفرنسية والبرتغالية، وأمريكا اللاتينية الناطقة بالإسبانية، والقطاع العام الناطق بالعربية في منطقة الشرق الأوسط وشمال أفريقيا، وأي فريق يُعدّ تقارير قانونية بأكثر من لغة واحدة من هذه اللغات.
من تصميم ممارس متخصص
يتولى Gregg Pavitt إعداد Desk وتشغيله، وهو يعمل حالياً ضمن وزارة المالية والخزانة في جزر سليمان. وقد شمل عمله السابق أفريقيا جنوب الصحراء وجنوب آسيا والمحيط الهادئ، وقبل ذلك فترة طويلة في إدارة مديريات المالية البلدية في الولايات المتحدة، المباشرة والمُسندة إلى جهات خارجية. وتتكون قاعدة المراجع من معايير IPSAS الفعلية ووثائق الإطار الصادرة عن IPSASB ومختارات من إرشادات التطبيق في القطاع العام. وتُدفع التحديثات كلما جرى تنقيح المعايير. محاسب قانوني معتمد (CPA)؛ السيرة الذاتية الكاملة والمراجع متاحة على LinkedIn.
 World Bank
 European Union
 USAID
 Millennium Challenge Corporation
 DFAT (Australian Aid)
 FCDO
كيف يختلف هذا عن ChatGPT أو أدوات الذكاء الاصطناعي العامة؟
كيف يختلف هذا عن IFRS Buddy / Acclara / IFRS Companion؟
ما الجهات المانحة التي يغطيها The Desk؟
هل يستطيع مراجعة دليل المشتريات الخاص بنا والتعليمات المالية الداخلية؟
هل يستطيع التعامل مع الاختصاص القانوني المحلي لدينا؟
هل ستصمد الإجابة أمام المراجعة؟
هل تظل البيانات والمستندات التي أرفعها خاصة؟
ماذا لو كنت في مرحلة تعلُّم IPSAS؟
ابدأ بتجربة مجانية لمدة 14 يوماً: حصة استعلامات سخية، ولا حاجة إلى بطاقة ائتمان للاستكشاف. تشمل التجربة جميع طبقات جهات المانحة؛ وبعد انتهائها تحتفظ بالطبقات التي اشتركت فيها. أضف بطاقة للاستمرار بعد اليوم الرابع عشر.
لشركات التدقيق والوزارات والمنظمات الممولة من جهات مانحة، اطّلع على أسعار الفرق والمؤسسات. تتوفر الخطط المخصَّصة (التي تُضاف فيها لوائحك وتشريعاتك المحلية إلى قاعدة المرجعية) للمؤسسات التي تحتاج إليها.
تكامل متكامل
يتحقق Desk من المعاملة طبقةً بطبقة. يبني Drills ردود أفعال الفريق في أعمق الطبقات، وهي المحاسبة. أما Bench فيكشف عن الثغرات في قدرات الفريق. والسلسلة، Rules, Unfiltered، تتناول الأنماط على مستوى النظام.